Le informazioni essenziali
Qualunque sia il Paese, una fattura conforme identifica chi vende, chi compra, cosa si vende, quando e per quanto. In pratica:
- La dicitura “Fattura” e un numero univoco che segue una sequenza cronologica continua (per esempio FA26-0001, FA26-0002…). Non riutilizzare né saltare mai un numero.
- La data di emissione e, se diversa, la data di consegna o della prestazione.
- La tua attività: ragione sociale, indirizzo e identificativi legali/fiscali.
- Il tuo cliente: nome e indirizzo e, per un cliente impresa, i suoi identificativi quando la legge li richiede.
- Ogni riga: descrizione precisa, quantità, unità, prezzo unitario al netto delle imposte, eventuale sconto.
- Le aliquote applicabili, l’importo dell’imposta per aliquota e i totali al netto e al lordo delle imposte.
- Le condizioni di pagamento: scadenza, modalità di pagamento accettate e condizioni per i ritardi dove richieste.
Usare lo strumento passo dopo passo
I segnali numerati sulle schermate seguono l’ordine d’uso dello strumento. I campi sono compilati con un esempio.
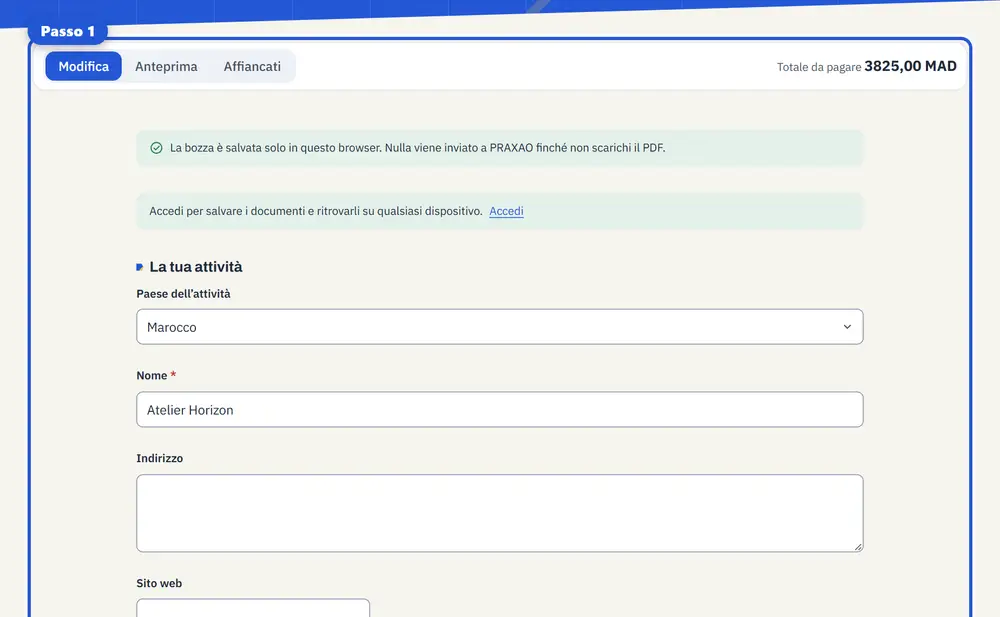
Passo 1 Inserisca i valori: dimensioni, materiali e opzioni. 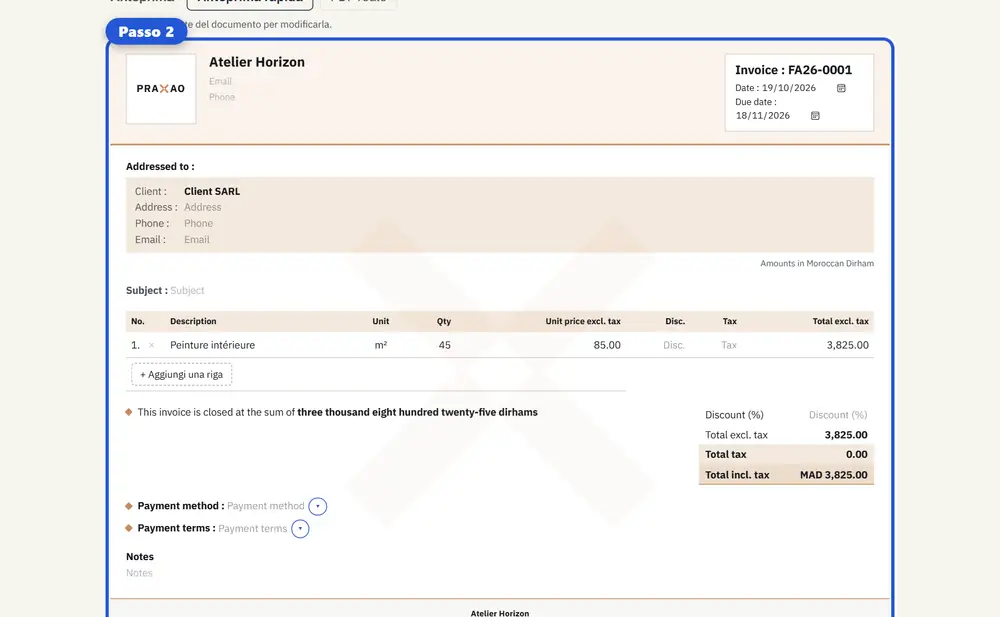
Passo 2 Controlli l’anteprima del documento così come verrà inviato. 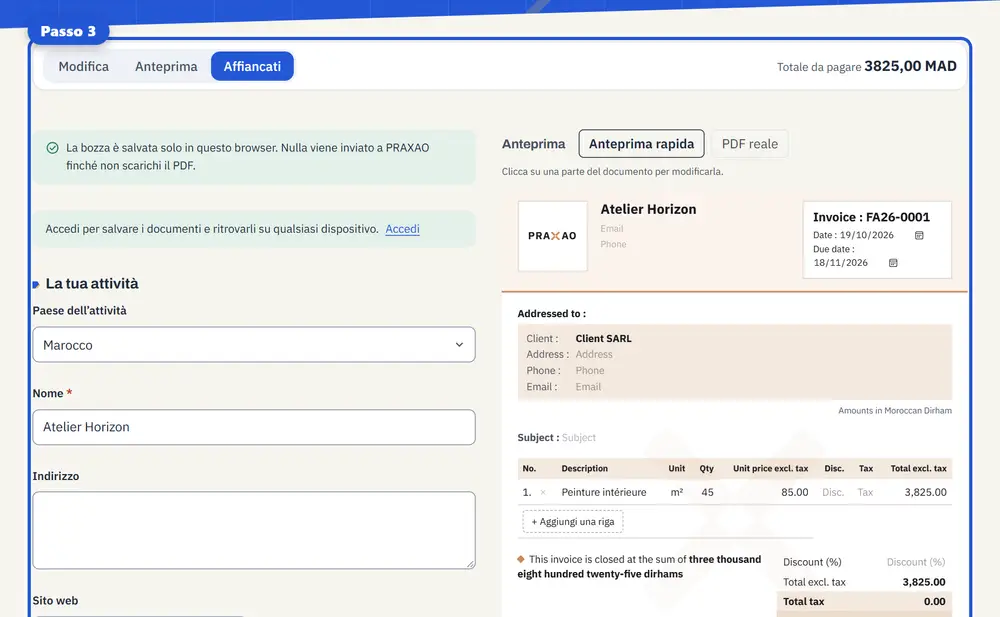
Passo 3 Modifichi i campi e veda il documento aggiornarsi accanto.
Marocco
Le fatture devono riportare l’Identifiant Commun de l’Entreprise (ICE) del venditore e, per i clienti impresa, l’ICE dell’acquirente. Indica anche l’Identifiant Fiscal (IF), il numero del Registre du Commerce (RC) e, di solito, i numeri della taxe professionnelle (patente) e della CNSS.
L’aliquota IVA ordinaria è il 20 %, con aliquote ridotte del 7 %, 10 % e 14 % per alcuni beni e servizi. È consuetudine indicare il totale in lettere (“Arrêtée la présente facture à la somme de…”).
Francia
Indica il numero SIREN o SIRET, la forma giuridica e il capitale sociale per le società, e il numero di partita IVA intracomunitaria se ne hai uno. L’IVA ordinaria è il 20 % (ridotte 10 %, 5,5 % e 2,1 %).
Tra imprese, la fattura deve riportare la scadenza di pagamento, il tasso delle penali di mora e l’indennità forfettaria di recupero di 40 €. Un micro-imprenditore esente da IVA scrive “TVA non applicable, art. 293 B du CGI”.
Spagna e Germania
In Spagna le fatture riportano il NIF di entrambe le parti, un numero correlativo e l’IVA al 21 % (ridotte 10 % e 4 %).
In Germania una Rechnung richiede la Steuernummer o la USt-IdNr, un numero di fattura univoco, la data della prestazione (Leistungsdatum) e la USt al 19 % o 7 %. Le piccole imprese ai sensi del §19 UStG indicano che non è addebitata IVA.
Buone abitudini
Mantieni la stessa sequenza di numerazione per tutto l’anno, invia le fatture in PDF e conserva una copia per il periodo di conservazione legale (spesso 10 anni). Correggi un errore con una nota di credito anziché modificando una fattura già emessa.
Questa guida è un’informazione generale: le regole cambiano e dipendono dalla tua attività. Verifica con il tuo commercialista o con l’amministrazione fiscale per il tuo caso.
Informazioni generali, verificate alla data indicata. Non sostituiscono la consulenza di un professionista per la tua situazione.