As informações essenciais
Seja qual for o país, uma fatura conforme identifica quem vende, quem compra, o que se vende, quando e por quanto. Na prática:
- A palavra “Fatura” e um número único que segue uma sequência cronológica contínua (por exemplo FA26-0001, FA26-0002…). Nunca reutilize nem salte um número.
- A data de emissão e, quando diferente, a data de entrega ou da prestação do serviço.
- A sua empresa: denominação legal, morada e identificadores legais/fiscais.
- O seu cliente: nome e morada e, no caso de um cliente empresa, os seus identificadores quando a lei os exige.
- Cada linha: descrição precisa, quantidade, unidade, preço unitário sem imposto, desconto se houver.
- A(s) taxa(s) de imposto aplicável(eis), o montante de imposto por taxa e os totais sem e com imposto.
- As condições de pagamento: data de vencimento, meios de pagamento aceites e condições de mora quando exigidas.
Usar a ferramenta passo a passo
As marcas numeradas nas capturas seguem a ordem de utilização da ferramenta. Os campos estão preenchidos com um exemplo.
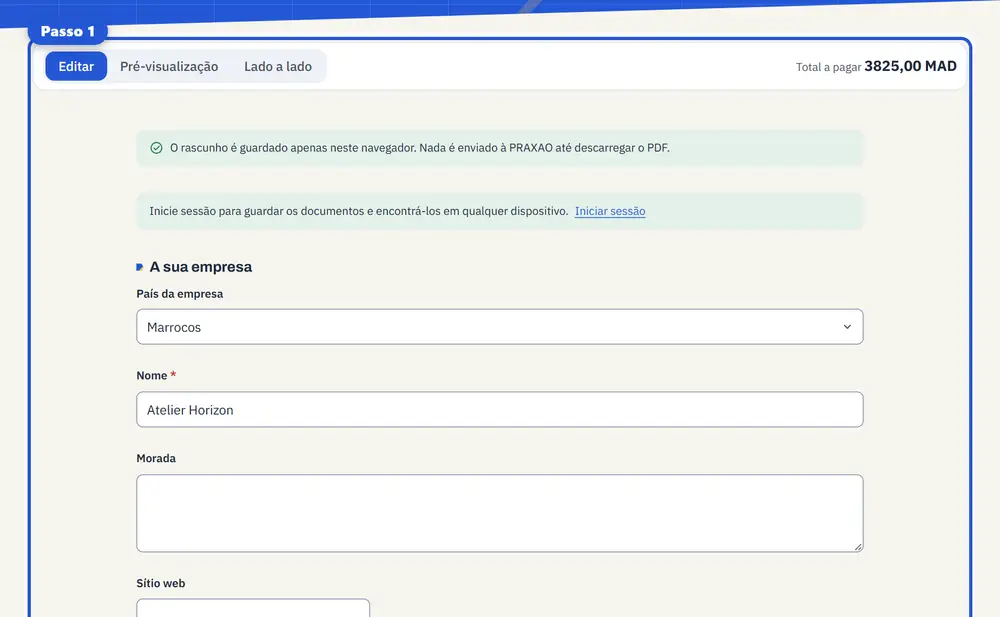
Passo 1 Introduza os valores: dimensões, materiais e opções. 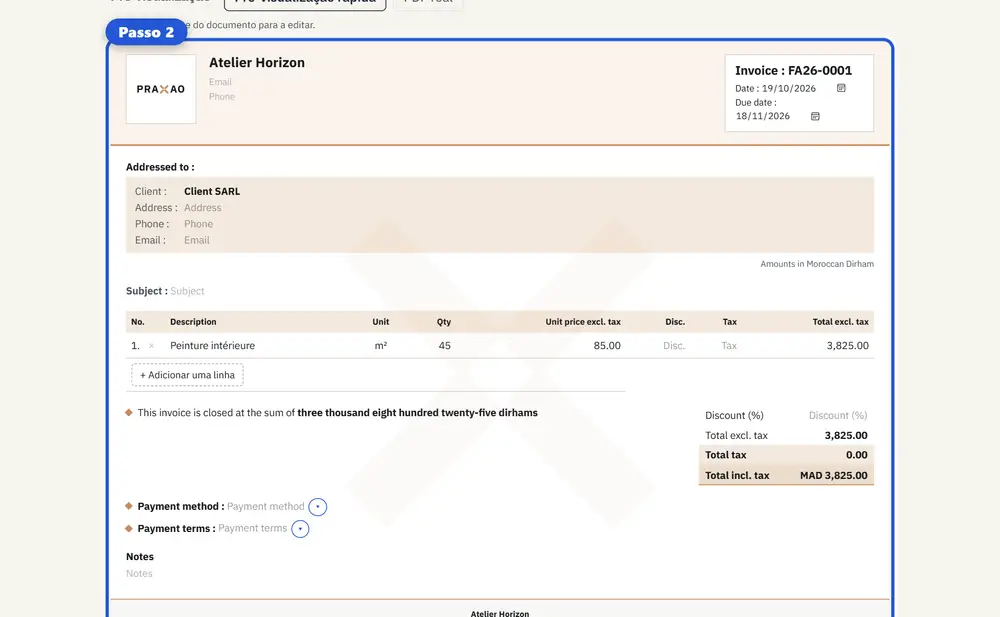
Passo 2 Verifique a pré-visualização do documento tal como será enviado. 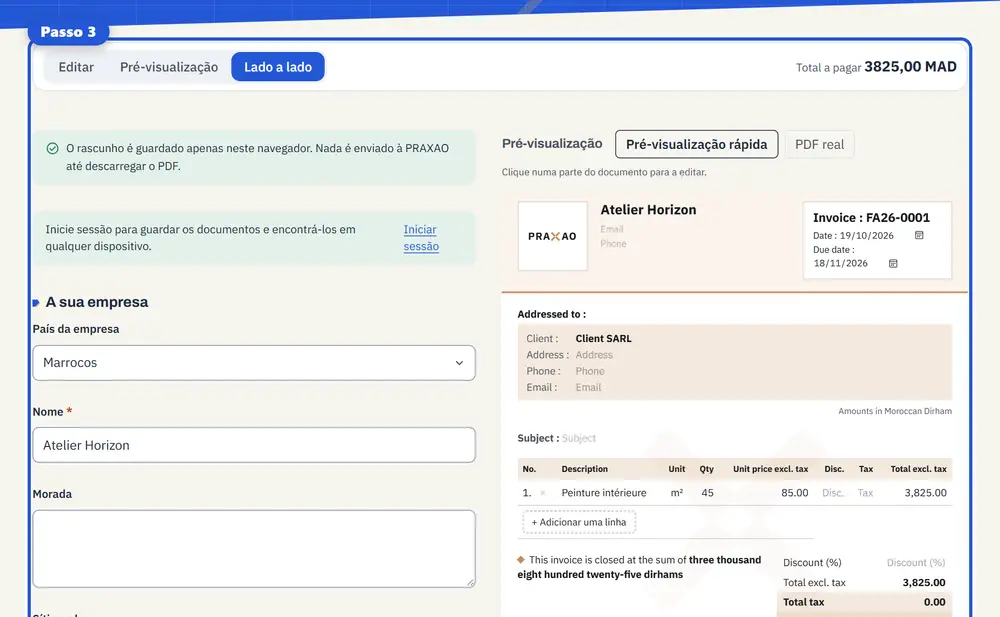
Passo 3 Edite os campos e veja o documento atualizar-se ao lado.
Marrocos
As faturas devem mostrar o Identifiant Commun de l’Entreprise (ICE) do vendedor e, para clientes empresa, o ICE do comprador. Indique também o Identifiant Fiscal (IF), o número do Registre du Commerce (RC) e, habitualmente, os números da taxe professionnelle (patente) e da CNSS.
A taxa de IVA normal é de 20 %, com taxas reduzidas de 7 %, 10 % e 14 % para certos bens e serviços. É costume indicar o total por extenso (“Arrêtée la présente facture à la somme de…”).
França
Indique o número SIREN ou SIRET, a forma jurídica e o capital social das sociedades, e o número de IVA intracomunitário, se tiver um. O IVA normal é de 20 % (reduzidas de 10 %, 5,5 % e 2,1 %).
Entre empresas, a fatura deve indicar a data de vencimento, a taxa dos juros de mora e a indemnização fixa de cobrança de 40 €. Um micro-empresário isento de IVA escreve “TVA non applicable, art. 293 B du CGI”.
Espanha e Alemanha
Em Espanha, as faturas mostram o NIF de ambas as partes, um número correlativo e o IVA a 21 % (reduzidas de 10 % e 4 %).
Na Alemanha, uma Rechnung exige a Steuernummer ou a USt-IdNr, um número de fatura único, a data da prestação (Leistungsdatum) e a USt a 19 % ou 7 %. As pequenas empresas abrangidas pelo §19 UStG indicam que não é cobrado IVA.
Bons hábitos
Mantenha a mesma sequência de numeração durante todo o ano, envie as faturas em PDF e guarde uma cópia durante o prazo legal de conservação (muitas vezes 10 anos). Corrija um erro com uma nota de crédito em vez de alterar uma fatura emitida.
Este guia é informação geral: as regras mudam e dependem da sua atividade. Consulte o seu contabilista ou a administração fiscal para o seu caso.
Informação geral, verificada na data indicada. Não substitui o aconselhamento de um profissional para a sua situação.